Pour une PME multisite, une solution de GED pertinente doit faire plus que stocker des fichiers : elle doit centraliser les documents, organiser les droits d’accès, automatiser les validations, s’intégrer aux outils métier et préciser clairement son rôle dans le circuit de facturation électronique. Le point décisif consiste donc à évaluer séparément la couche documentaire, les workflows, les intégrations et la couche réglementaire, plutôt qu’à se fier à la seule promesse d’un outil « tout-en-un ».
Cette approche permet de comparer des solutions sur leur capacité réelle à accompagner les flux de l’entreprise. Elle évite aussi une confusion fréquente : gérer des factures dans une GED ne signifie pas, à lui seul, couvrir toutes les exigences du dispositif français de facturation électronique.
Une GED « tout-en-un » : que doit-elle réellement réunir ?
Réponse directe : une GED réellement adaptée à une PME multisite doit couvrir la gestion documentaire, les workflows, les intégrations métier et l’articulation avec la facturation électronique. Ces quatre dimensions doivent être vérifiées séparément, car une même offre peut être solide sur l’une et plus dépendante de connecteurs ou de services complémentaires sur une autre.
La première couche est documentaire. Elle concerne le classement, l’indexation, la recherche, les versions, les droits d’accès et la capacité à retrouver un document indépendamment du site ou du service qui l’a produit. Pour une organisation répartie entre plusieurs implantations, cette centralisation n’a d’intérêt que si les règles d’accès restent assez fines pour distinguer, par exemple, un document RH, une pièce d’achat et une facture comptable.
La deuxième couche porte sur les workflows. Une GED utile doit pouvoir accompagner un document dans son cycle de traitement : réception, contrôle, validation, transmission à un autre service, puis classement. Selon les processus, la capture ou l’OCR peuvent également intervenir. L’enjeu n’est donc pas d’accumuler des fonctions, mais de vérifier si le produit reproduit réellement les circuits utilisés par l’entreprise.
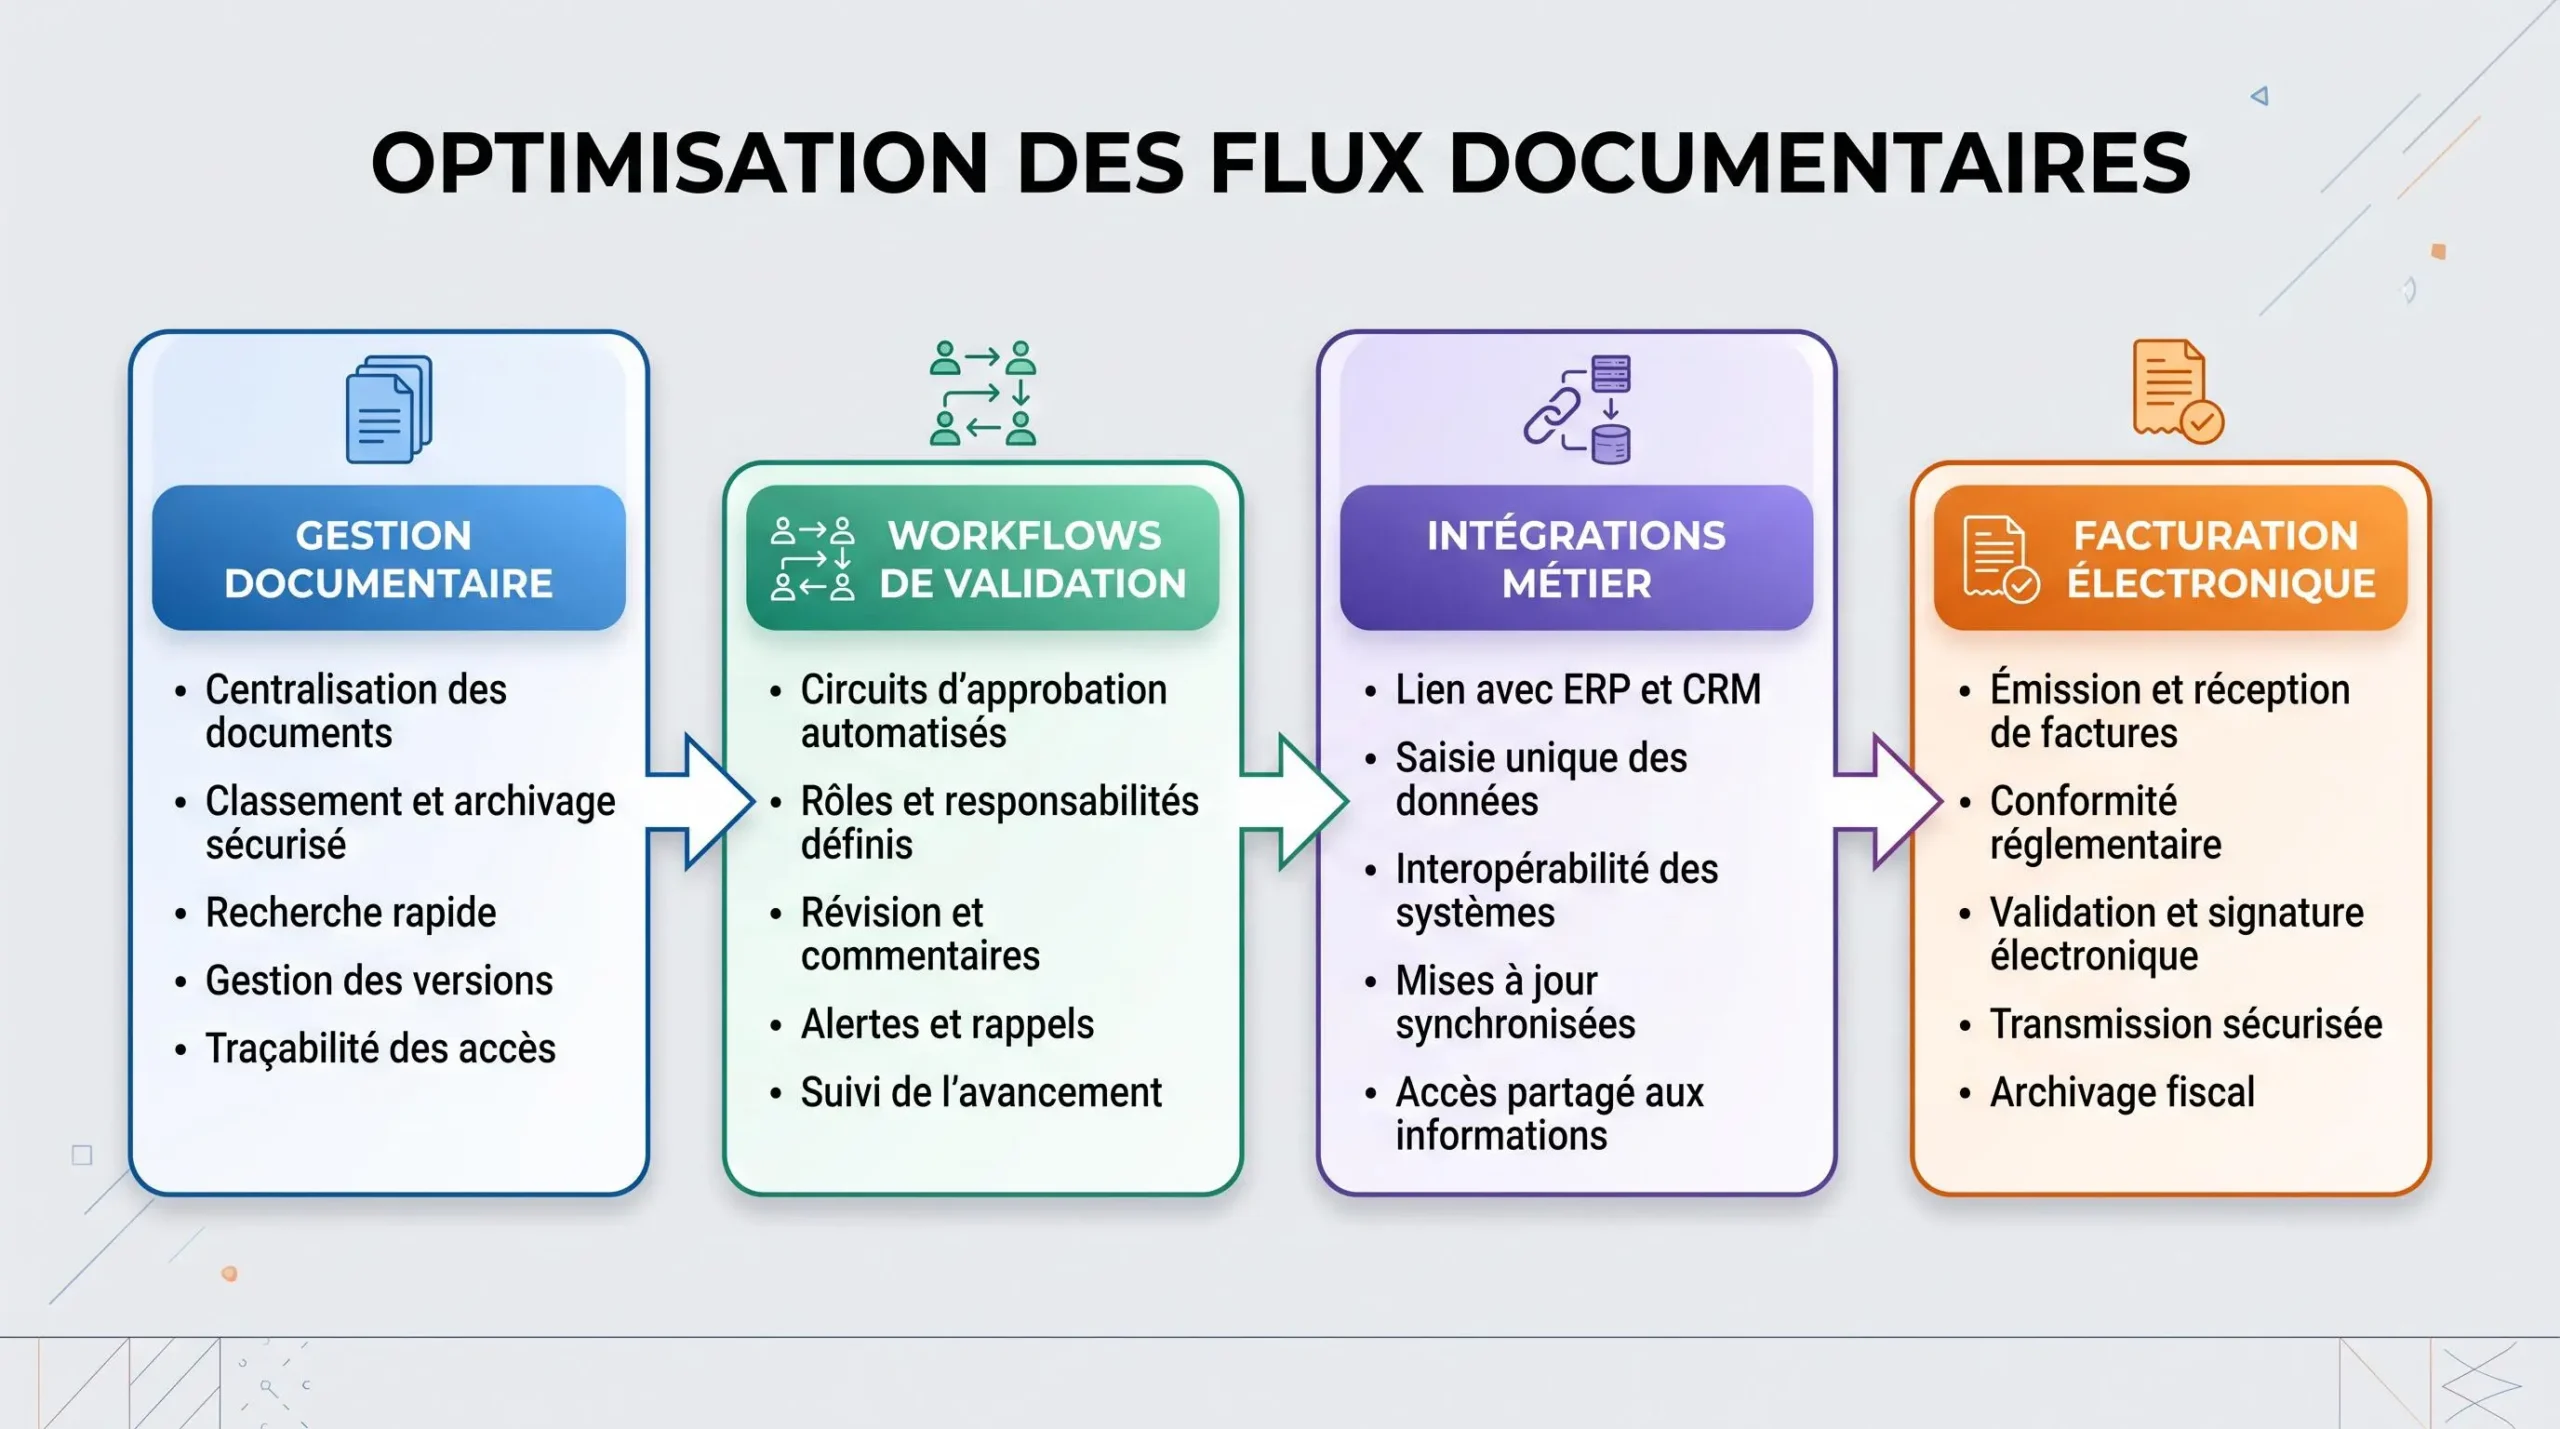
La troisième couche concerne les intégrations. Une GED qui fonctionne isolément peut recréer un silo numérique au lieu de le supprimer. Il faut donc examiner ses échanges avec l’ERP, le logiciel comptable et les autres applications déjà utilisées. La quatrième couche est réglementaire : elle concerne le circuit de facturation électronique et doit être examinée indépendamment des fonctions documentaires.
- Réduction des ruptures entre classement, validation et traitement métier.
- Administration plus cohérente des droits et des workflows.
- Parcours utilisateur plus homogène entre plusieurs sites.
- Couverture réelle de chaque fonction dans l’édition proposée.
- Dépendance aux connecteurs avec les logiciels déjà en place.
- Conditions de réversibilité et d’export des documents.
Facturation électronique : ce que la GED doit couvrir, et ce qu’elle ne remplace pas
La facturation électronique ajoute une couche réglementaire qui ne doit pas être assimilée à la GED elle-même. Pour la France, le calendrier doit être lu en distinguant réception et émission.
Calendrier à retenir : selon le Ministère de l’Économie, depuis le 1er septembre 2026, toutes les entreprises concernées doivent pouvoir recevoir des factures électroniques. Pour l’émission, l’échéance est le 1er septembre 2026 pour les grandes entreprises et les ETI, puis le 1er septembre 2027 pour les PME et les micro-entreprises.
Le calendrier officiel de la facturation électronique donne donc une conséquence pratique immédiate : une PME peut devoir recevoir des factures électroniques avant d’être elle-même soumise à l’obligation d’émission. Une solution choisie maintenant doit être évaluée selon ce décalage, sans supposer que toutes les obligations arrivent au même moment.
À vérifier avant tout choix : la DGFiP indique que le circuit réglementaire repose sur des plateformes agréées. Une GED peut intégrer ce circuit ou s’y connecter, mais elle ne doit pas être présentée comme plateforme agréée sans vérification explicite de son statut ou de l’architecture proposée.
La page de la DGFiP consacrée aux plateformes agréées pour la facturation électronique constitue donc le point de contrôle à privilégier pour cette partie. La question à poser à un éditeur n’est pas seulement « gérez-vous les factures électroniques ? », mais « quel est précisément le rôle de votre solution entre la création ou la réception de la facture, les validations internes, la comptabilité et la plateforme agréée ? ».
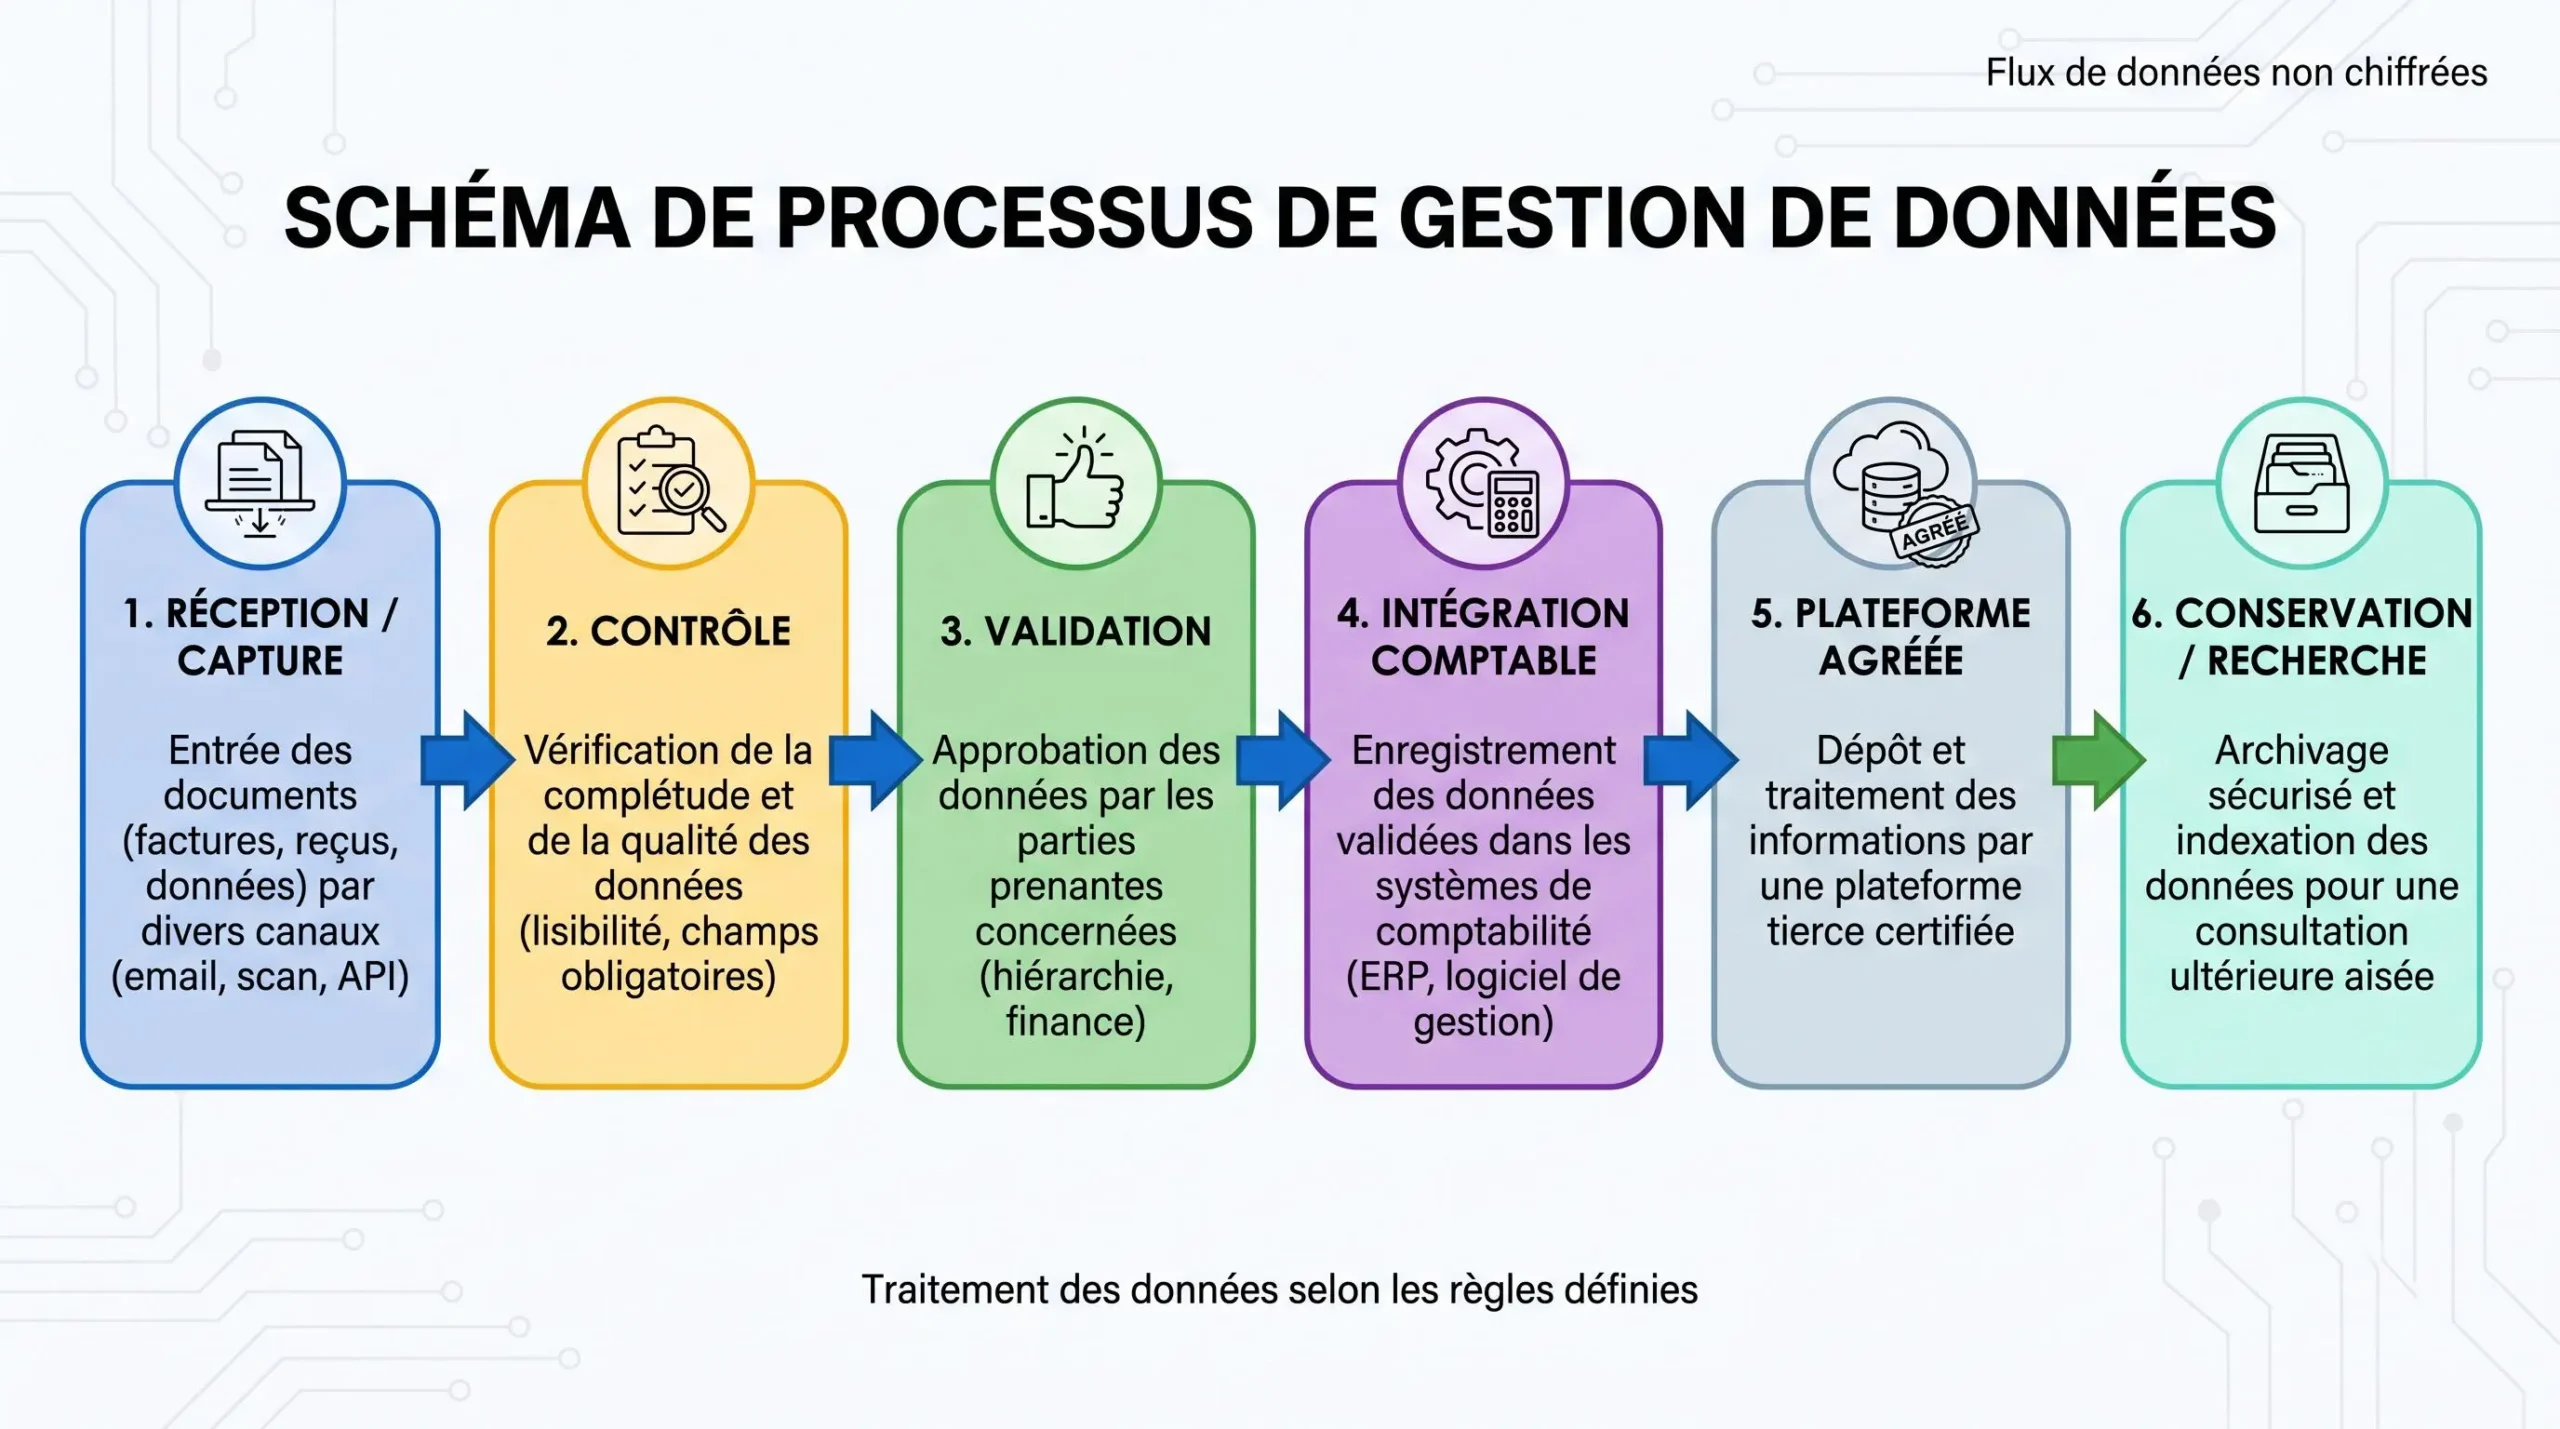
Dans un parcours cohérent, la GED peut intervenir sur la réception ou la capture, le contrôle, la validation, le classement et la recherche. Le logiciel comptable ou l’ERP conserve son propre rôle, tandis que la plateforme agréée intervient dans le dispositif réglementaire. Cette séparation des responsabilités permet de repérer plus facilement un maillon manquant.
Les critères décisifs pour une PME multisite
Dans une PME répartie sur plusieurs sites, la pertinence d’une GED se joue moins sur le nombre brut de fonctions que sur la manière dont elles s’articulent. Il est utile de tester séparément la gouvernance des accès, les workflows, les intégrations, l’administration, la mobilité et la réversibilité.
Les droits d’accès doivent pouvoir suivre l’organisation réelle : site, équipe, fonction et type de document. Un responsable local peut avoir besoin de valider certaines pièces sans accéder à l’ensemble des documents d’un autre établissement. De la même façon, un circuit d’achat peut devoir traverser plusieurs niveaux de validation alors qu’un autre flux reste local.
Les workflows constituent donc un test central. Une démonstration standard ne suffit pas : il vaut mieux demander à l’éditeur de reproduire un cas concret, avec une exception, un refus de validation et une reprise du processus. Cette logique rejoint la nécessité d’optimiser les processus d’entreprise avant d’automatiser ce qui existe déjà.
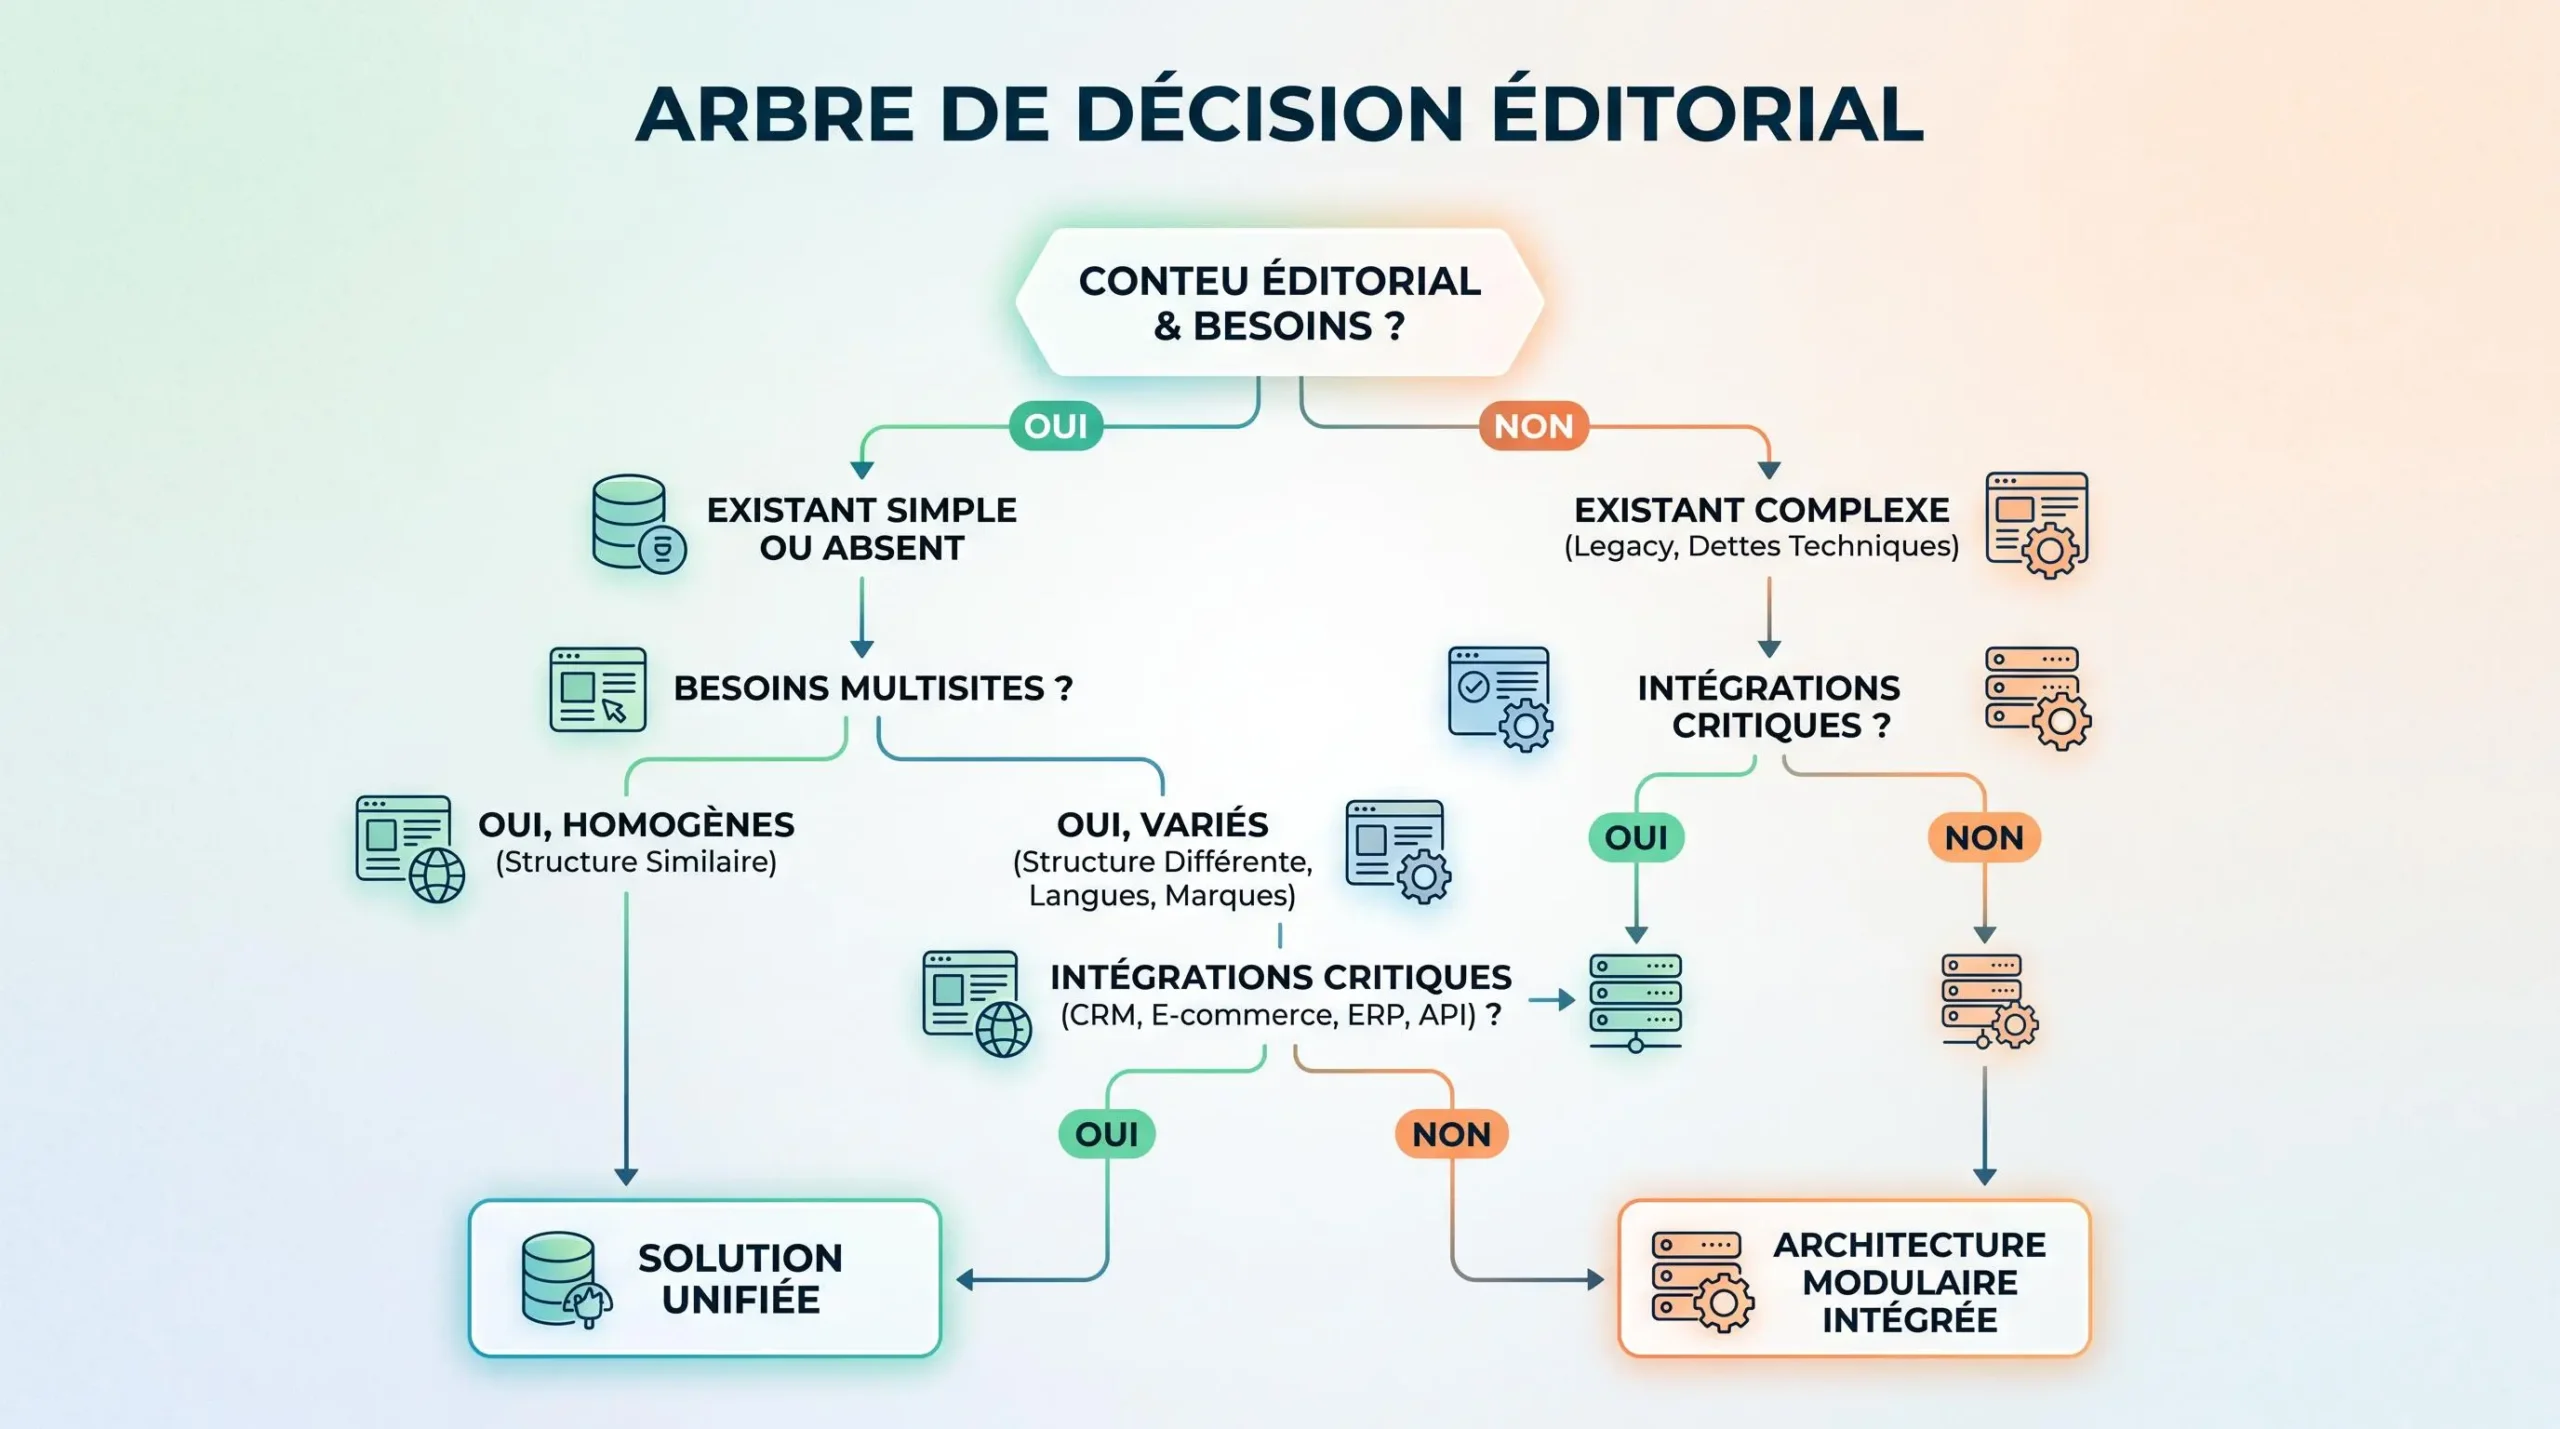
- SI relativement simple et flux homogènes :
une solution unifiée peut simplifier l’administration si elle couvre réellement les besoins documentaires, les workflows et les connexions réglementaires attendues.
- SI déjà riche en ERP, comptabilité et outils métier :
une architecture modulaire bien intégrée peut être plus cohérente qu’un remplacement généralisé.
- Flux très différents selon les sites ou les métiers :
la priorité est de tester la granularité des droits, la flexibilité des workflows et les capacités d’intégration plutôt que de rechercher une uniformité de façade.
La réversibilité mérite aussi un contrôle spécifique. Avant de signer, il est utile de vérifier comment récupérer les documents, métadonnées et structures de classement si l’entreprise change d’outil. Cette vérification relève d’une prudence opérationnelle : elle ne remplace pas l’analyse des conditions contractuelles de l’offre retenue.
Comment lire les offres du marché sans se laisser piéger par le marketing
Deux solutions peuvent utiliser les mêmes mots — GED, workflow, automatisation, facturation électronique — sans jouer exactement le même rôle. La comparaison doit donc porter sur les capacités documentées, et non sur la formulation commerciale.
KOMI Doc est présenté par Konica Minolta comme une solution de GED orientée centralisation documentaire et automatisation des traitements. La page officielle consacrée à la gestion documentaire et facturation électronique décrit notamment une chaîne incluant collecte, capture ou reconnaissance, contrôle, workflow de validation, classement en GED et intégration comptable. Cette présentation décrit les fonctions annoncées par l’éditeur ; elle ne suffit pas à établir une supériorité générale ni à présumer que chaque édition couvre toutes les briques de la même façon.
| Critère | KOMI Doc | DocuWare |
|---|---|---|
| Couverture documentaire | GED et centralisation documentaire présentées par l’éditeur | GED/ECM présentée par l’éditeur pour les PME et ETI |
| Workflows | Automatisation de traitements et validation de factures présentées | Non détaillé dans les claims retenus |
| Facturation électronique | Collecte, contrôle, validation, classement en GED et intégration comptable présentés | Immatriculation définitive comme Plateforme Agréée annoncée en janvier 2026 |
| Rôle réglementaire vérifié | À vérifier selon l’architecture de l’offre | Statut de Plateforme Agréée annoncé par DocuWare |
| Point à confirmer avant achat | Périmètre exact des fonctions et rôle de chaque brique | Statut réglementaire actuel et périmètre contractuel de l’offre |
DocuWare a annoncé en janvier 2026 son immatriculation définitive comme Plateforme Agréée en France. Comme ce statut est une donnée susceptible d’évoluer, il doit être vérifié à nouveau sur la liste officielle au moment où il devient déterminant dans la décision. L’exemple montre surtout pourquoi la question du rôle réglementaire doit être posée explicitement, solution par solution.
Pour approfondir le premier exemple sans en faire une source réglementaire, une présentation dédiée à KOMI Doc et la centralisation de la GED et de la facturation électronique décrit une approche réunissant GED, workflows et processus liés aux factures. Ce contenu peut aider à comprendre le positionnement fonctionnel, mais les obligations réglementaires doivent rester rattachées aux sources officielles.
La méthode de sélection en 6 étapes avant de signer
Une shortlist devient réellement exploitable lorsque chaque éditeur est confronté aux mêmes cas d’usage. La méthode suivante évite de décider sur une démonstration générique ou sur une accumulation de fonctionnalités.
- Cartographier les sites et les flux
Lister les principaux types de documents, les équipes concernées et les systèmes déjà utilisés.
- Identifier les workflows critiques
Sélectionner les circuits qui créent le plus de dépendances entre services : achats, factures, validations ou dossiers administratifs.
- Demander une démonstration sur des cas réalistes
Faire reproduire un processus normal, une exception et un refus afin de vérifier la souplesse du workflow.
- Vérifier le circuit de facturation électronique
Identifier précisément la plateforme agréée, les échanges prévus avec la GED et la comptabilité, ainsi que le rôle de chaque composant.
- Tester l’administration multisite
Contrôler les droits, les accès distants, la délégation éventuelle et la capacité à conserver une gouvernance cohérente.
- Cadrer migration et réversibilité
Examiner comment les documents existants seront repris et comment ils pourront être exportés en cas de changement futur.
Cette méthode ne suppose pas qu’une architecture tout-en-un soit toujours préférable. Si l’entreprise dispose déjà d’un ERP et d’un logiciel comptable bien intégrés, la meilleure logique de projet peut consister à ajouter une couche documentaire et des connecteurs adaptés plutôt qu’à remplacer tout le système. À l’inverse, une organisation moins équipée peut valoriser davantage une plateforme unifiée, à condition que chaque brique critique soit démontrée.
Faut-il remplacer l’ERP pour déployer une GED ?
Une GED cloud suffit-elle pour un fonctionnement multisite ?
Comment vérifier la partie facturation électronique ?
Tout-en-un ou architecture avec plusieurs outils ?
Une fois les processus clarifiés, une démarche plus large visant à passer à une organisation plus paperless peut prolonger le projet, à condition de ne pas réduire la transformation documentaire à la simple suppression du papier.
En pratique, le choix d’une GED pour une PME multisite doit se résumer à trois vérifications : la couverture documentaire correspond-elle aux usages réels, l’intégration fonctionne-t-elle entre sites et outils métier, et la chaîne de facturation électronique est-elle clairement documentée jusqu’à la plateforme agréée ? Une démonstration construite sur les flux de l’entreprise, complétée par un contrôle des droits, des intégrations et de la réversibilité, donne une base plus solide qu’un comparatif fondé sur le nombre de fonctionnalités.